LEY DE LA SEGUNDA OPORTUNIDAD
Un Juzgado condona a un matrimonio de Valladolid una deuda de 1,4 millones en 24 créditos
La pareja arrastraba una situación de insolvencia que se había prolongado durante casi dos décadas y que había derivado en 15 procedimientos judiciales
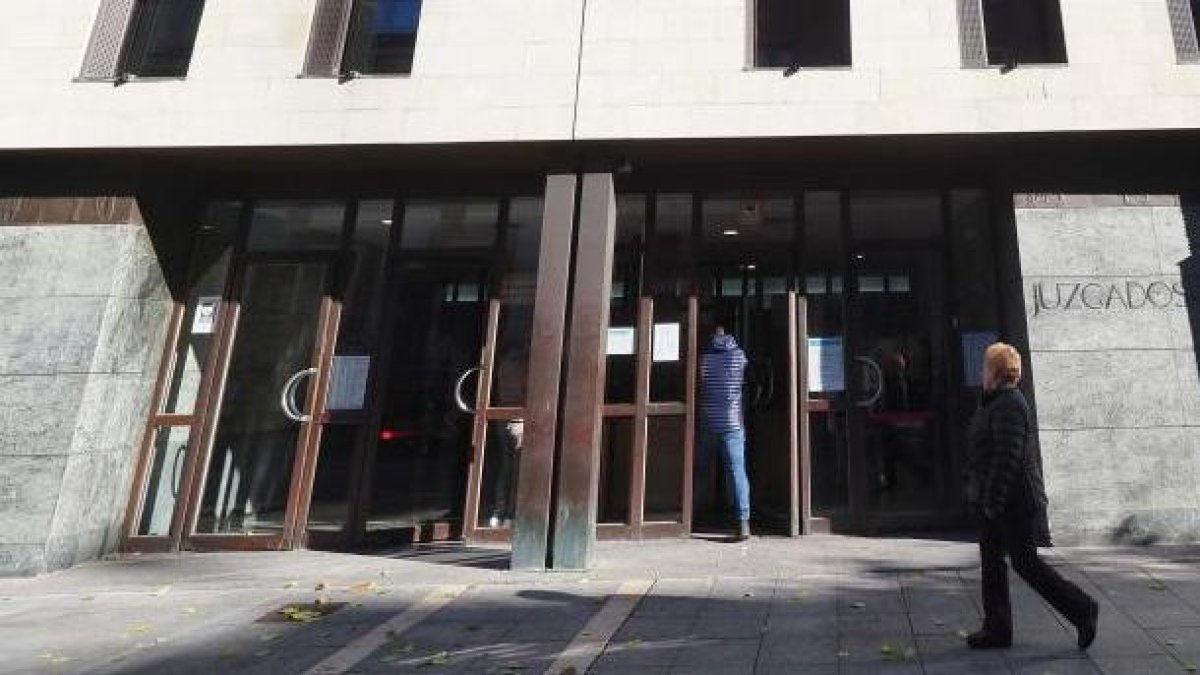
Acceso principal a los juzgados de Valladolid.
La crisis económica de 2008 todavía deja consecuencias casi dos décadas después. Un matrimonio de la provincia de Valladolid ha conseguido que la Justicia le condone de una deuda de 1.483.069 euros que se originó tras el fracaso de un negocio familiar y que terminó convirtiéndose en un endeudamiento millonario por la acumulación de intereses y las reclamaciones de distintas entidades financieras. La pareja, que llegó a trasladarse "a República Dominicana" para intentar rehacer su situación económica, ha obtenido una segunda oportunidad después de que el Tribunal de Instancia de Valladolid considerase que su insolvencia respondía a circunstancias ajenas a su voluntad y que no había actuado "de manera dolosa" ni gravemente negligente al contraer las obligaciones económicas.
El auto, fechado el 24 de septiembre de 2026 y dictado por la Sección de lo Mercantil, Plaza número 2, acuerda la conclusión del concurso de acreedores por insuficiencia de masa activa y la "exoneración del pasivo insatisfecho". La resolución permite cancelar la totalidad de los 1.483.069 euros que figuraban como pendientes de pago, distribuidos en 24 créditos" correspondientes a "18 entidades" financieras y sociedades de recobro. La decisión judicial pone fin a un procedimiento iniciado meses antes y permite al deudor dejar atrás unas obligaciones económicas que, por su volumen, resultaban imposibles de satisfacer con los recursos de los que disponía la familia.
El origen de este endeudamiento se encuentra en 2006, cuando el matrimonio decidió adquirir "un local" para emprender por cuenta propia y poner en marcha "una tienda", En el momento de iniciar el proyecto existía "capacidad económica" y una "expectativa razonable" de que la actividad empresarial pudiera resultar viable, Según recoge el auto de exoneración. . Sin embargo, apenas dos años después, el escenario cambió de forma drástica "con el estallido de la crisis financiera".
"La caída del consumo, las restricciones en el acceso al crédito y la contracción de la actividad económica" afectaron especialmente al pequeño comercio y a los negocios de proximidad. La tienda no consiguió alcanzar "la rentabilidad prevista" y comenzó a generar "importantes deudas" que el matrimonio tuvo cada vez más dificultades para atender. Lo que había nacido como un proyecto de emprendimiento terminó convirtiéndose en el origen de una situación de insolvencia que se prolongaría durante años.
Valladolid
Juicio 'Operación Churruca': las defensas piden la nulidad por las "falsedades" del encarcelado ex jefe antidroga de Valladolid
Diario de Valladolid | El Mundo
La inviabilidad de la actividad acabó provocando que el local fuera objeto de una "ejecución judicial". No obstante, la pérdida del establecimiento no supuso la desaparición de las obligaciones económicas contraídas durante la etapa empresarial. El negocio dejó un importante volumen "de deuda residual, tanto mercantil como personal", vinculada al ejercicio de la actividad como autónomo. De esta manera, el matrimonio perdió el proyecto con el que había intentado ganarse la vida, pero continuó teniendo que responder de las cantidades pendientes frente a las entidades que habían financiado aquella actividad.
La situación llegó a un punto en el que la pareja decidió abandonar España y trasladarse "a República Dominicana" para intentar encontrar una salida a sus dificultades económicas. El objetivo era conseguir "recursos suficientes" para recuperarse y hacer frente a las obligaciones que habían quedado pendientes después del cierre del negocio. Sin embargo, el cambio de país tampoco permitió reunir el dinero necesario para cancelar la totalidad de las deudas.
El matrimonio regresó a España "en 2017" y se encontró de nuevo con las consecuencias de aquel endeudamiento. Distintas entidades "iniciaron o reactivaron procedimientos de embargo" y "reclamaciones judiciales" derivados de los créditos anteriores, de manera que las obligaciones contraídas durante la etapa empresarial continuaron condicionando la economía familiar. La deuda había dejado de estar vinculada únicamente al funcionamiento de la tienda y se había convertido en una carga que acompañaba a la pareja muchos años después de haber abandonado aquella actividad.
Deudas
La dimensión del problema queda reflejada en la relación de acreedores incorporada al auto judicial. El pasivo total "asciende a 1.483.069 euros" y se distribuye "en 24 créditos" de carácter personal. Entre las cantidades más elevadas destaca una deuda "de 1.124.762 euros con Cabot Financial Spain", sociedad que figura como adquirente de un crédito procedente de Barclays Bank. Esta obligación representa por sí sola más de tres cuartas partes del importe total que finalmente ha sido exonerado por el juzgado vallisoletano.
La segunda posición de mayor cuantía corresponde a Eurocrédito Servicios Financieros, con "211.341 euros" pendientes. A mucha distancia aparecen otras obligaciones con Servicios Financieros Carrefour, por 40.000 euros; Fundación Bancaria Caixa d'Estalvis i Pensions de Barcelona, por 9.243,53 euros; Banco Cetelem, por 12.000 euros, y distintas entidades bancarias y financieras. La relación también incluye créditos con BBVA, Banco Santander, CaixaBank, Cofidis, Sabadell Consumer Finance y otras sociedades que habían adquirido o gestionado las posiciones de deuda.
Los créditos aparecen identificados individualmente, con sus respectivas cantidades pendientes, y el juzgado precisa que todos ellos tienen carácter "personal". La suma de los 24 créditos coincide con los 1.483.069 euros que constituyen el pasivo total del procedimiento. La identificación concreta de las obligaciones resulta especialmente relevante para determinar qué cantidades quedan comprendidas en la exoneración y evitar que la resolución deje dudas sobre su alcance.
La situación económica de la familia también fue uno de los elementos examinados durante el procedimiento. El auto recoge que el núcleo familiar tenía "dos menores a su cargo" y que los ingresos netos rondaban "los 2.350 euros", reflejan en el auto. Frente a esa capacidad económica, la deuda acumulada superaba ampliamente el millón de euros, una desproporción que llevó al juzgado a analizar las circunstancias en las que se habían solicitado los diferentes créditos y el destino que se había dado a la financiación.
La cuestión fundamental para obtener la exoneración era demostrar que el deudor había actuado "de buena fe". La Ley Concursal establece una serie de circunstancias que impiden acceder a este mecanismo, entre ellas determinadas condenas penales, sanciones administrativas, la calificación culpable del concurso o el incumplimiento de los deberes de colaboración e información con el juzgado. También excluye a quienes hayan proporcionado "información falsa o engañosa" o se hayan comportado "de forma temeraria o gravemente negligente" al contraer sus obligaciones económicas.
En este caso, no consta que el solicitante haya sido condenado por los delitos contemplados en la legislación concursal, que no se ha abierto la sección de calificación del concurso y que tampoco consta que haya recibido las sanciones administrativas que impedirían obtener el beneficio. La resolución añade que no se ha acreditado el incumplimiento "de los deberes de colaboración" e información ni la aportación "de datos falsos o engañosos". Tampoco figura que hubiera obtenido una exoneración anterior, por lo que el juzgado considera que cumple las condiciones necesarias para acogerse a la Ley de Segunda Oportunidad.
Uno de los aspectos más importantes del razonamiento judicial es la valoración de la conducta del matrimonio cuando solicitó la financiación. La jueza considera que es necesario analizar las circunstancias que existían cuando se contrajeron los créditos. En este sentido, recuerda que el comportamiento del deudor debe examinarse atendiendo a sus ingresos, su situación "personal y profesional", el destino de las cantidades obtenidas y las necesidades que motivaron el endeudamiento. La finalidad es determinar si existió una actuación consciente y gravemente irresponsable o si, por el contrario, la insolvencia fue consecuencia de circunstancias económicas y personales que no pudieron controlarse.
El auto incorpora expresamente la doctrina establecida por el Tribunal Supremo en sus sentencias de 18 de febrero de 2026. La primera de ellas, la sentencia 263/2026, recuerda que corresponde al juez comprobar de oficio que concurren los requisitos legales para conceder la exoneración, incluso cuando ninguno de los acreedores se oponga a la solicitud. El deudor debe facilitar la información necesaria para que pueda examinarse el origen de sus obligaciones y justificar aquellas cantidades que puedan resultar desproporcionadas respecto a los ingresos que tenía cuando solicitó la financiación.
La sentencia 352/2026, establece criterios para diferenciar un comportamiento simplemente negligente de otro que pueda considerarse gravemente negligente o doloso. Entre los aspectos que deben valorarse figuran la importancia de la deuda en relación con los ingresos percibidos, el destino de las cantidades obtenidas mediante los préstamos y las necesidades familiares que motivaron la contratación de la financiación. La insolvencia o su agravamiento deben ser imputables a una conducta del propio deudor y que esa actuación debe haber sido realizada con dolo o culpa grave para que pueda impedirse la exoneración, recuerda la resolución.
La magistrada incorpora igualmente la interpretación de la Audiencia Provincial de Valladolid, Sección Tercera, en una sentencia de 17 de septiembre de 2025. Este pronunciamiento señala que, para "valorar el comportamiento del concursado, deben tenerse en cuenta las circunstancias existentes en el momento en el que se contrajeron las deudas" y no únicamente la situación económica posterior, cuando ya se había producido la insolvencia. Según ese criterio, para apreciar una conducta temeraria o negligente debe existir "una evidencia de que el deudor era consciente, o debía haberlo sido", de que sus ingresos no le permitirían atender las obligaciones que estaba adquiriendo.
La resolución también recoge jurisprudencia de la Audiencia Provincial de Barcelona sobre la necesidad de valorar las circunstancias personales y económicas de cada caso. El razonamiento parte de que la Ley de Segunda Oportunidad no está destinada exclusivamente "a situaciones extraordinarias" o imprevisibles, sino que pretende ofrecer una salida a personas que han llegado a "un sobreendeudamiento" del que no pueden recuperarse. Por ello, la existencia de dificultades para devolver los préstamos no implica automáticamente que el solicitante haya actuado "de mala fe".
Al aplicar estos criterios al matrimonio vallisoletano, no existe una base suficiente para considerar que el endeudamiento fuera consecuencia de una actuación temeraria, concluye la jueza. La compra del local en 2006 respondía "a un proyecto empresarial" que inicialmente presentaba "expectativas razonables de viabilidad" y que terminó fracasando tras el cambio del contexto económico a partir de 2008. El auto entiende que la insolvencia no puede atribuirse directamente a una conducta deliberada del deudor y que, aunque pudiera existir cierta falta de previsión al solicitar financiación, no alcanza el grado de gravedad necesario para impedir el acceso a la exoneración.
Las cantidades obtenidas se destinaron a atender las necesidades de la familia y que no se han acreditado gastos suntuosos o desproporcionados respecto a los recursos disponibles, valora la magistrada. Además "la inestabilidad laboral del yerno" del deudor como consecuencia "de la pandemia de la covid-19", una circunstancia excepcional que afectó a la situación asistencial de la familia.
La exoneración del pasivo insatisfecho puede solicitarla cualquier persona física, sea o no empresaria, siempre que cumpla las condiciones establecidas en la legislación concursal, recuerda la resolución. El mecanismo permite cancelar las deudas que no han podido satisfacerse, aunque existen determinadas excepciones, como las obligaciones por alimentos, las responsabilidades civiles derivadas de delitos, determinadas sanciones o los créditos con garantía real dentro de los límites legalmente establecidos. En este procedimiento, el juzgado concluye que los 24 créditos incluidos en la relación de acreedores no se encuentran dentro de ninguna de esas exclusiones.
Finalmente, la parte dispositiva del auto acuerda declarar concluido el concurso por insuficiencia de masa activa y exonerar al deudor del pago de los 24 créditos identificados en la resolución, cuyo importe conjunto asciende a 1.483.069 euros. La decisión judicial pone fin a un proceso que comenzó con la adquisición de una tienda en 2006 y que, tras el fracaso del proyecto empresarial durante la crisis económica, terminó condicionando durante años la vida económica del matrimonio.