investigación judicial a las cajas
Créditos al presidente en contra de las normas
Caja España aprobó préstamos a Llamas del 97% de la tasación cuando la normativa interna establecía el límite en el 60% / La Junta los autorizó advirtiendo de que no se pronunciaba sobre la oportunidad de la concesión
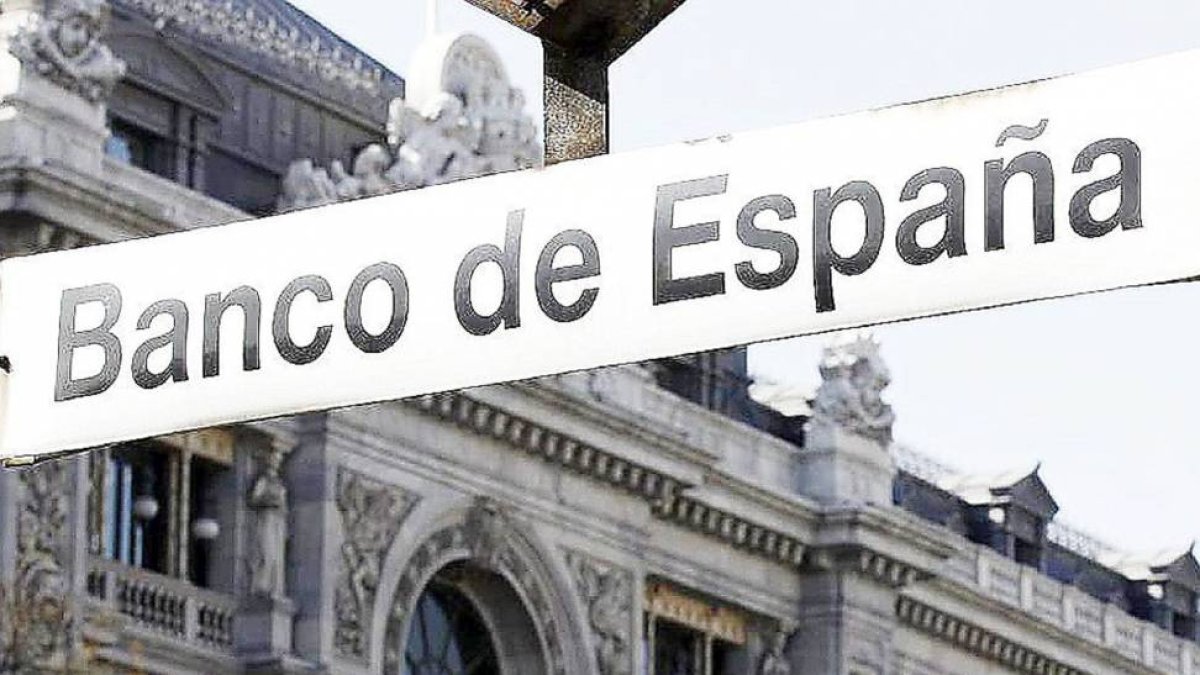
Edificio que alberga la sede del Banco de España, que elaboró el informe sobre los créditos a Llamas-El Mundo
El informe sobre el que deberá declarar el día 22 el perito del Banco de España es un exhaustivo y detallado documento en el que analiza 29 operaciones de Caja España con cuatro sociedades del constructor y 17 de Caja Duero con tres de sus sociedades. En total, 76,7 millones de euros. La Consejería de Economía autorizó la mayoría de ellas advirtiendo de que esas autorizaciones no implicaban «pronunciamiento alguno sobre la oportunidad de su concesión».
Construcciones Carriego
Analiza seis operaciones por 18 millones de euros con esta sociedad. Llamas pidió una refinanciación de 16,8 millones. El perito del Banco de España sugiere que la Caja no debería «haber interrumpido» la morosidad de los créditos porque el constructor no acreditó «garantías adicionales de ningún tipo» para poder afrontar el pago en los tres años de carencia que se le concedieron. Además, advierte de que no se le exigieron pagos de intereses ordinarios, «pues es la propia entidad la que financia los mismos mediante un incremento del riesgo». Y el perito va más allá, señalando que en los tres años de carencia la Caja computa como ingresos por intereses unos recursos sobre los que hay «un incertidumbre acerca de su cobro».
En este caso, el supervisor advierte de que la entidad debería haber clasificado los créditos «en una categoría de más riesgos» y haber dotado las correspondientes provisiones, «hecho que tampoco consta» al perito.
Además, la Caja llegó a renovar un crédito de 700.000 euros con Carriego, pese a que el consejo sólo autorizó 600.000.
Caja Duero concedió a Carriegos dos líneas de avales por 350.000 y 300.000 euros, que sus analistas recomendaron denegar, lo que lleva al perito del Banco de España a cuestionar que la entidad «haya puesto el máximo cuidado y diligencia en el estudio de la operación» y que implica una actuación contraria a las circulares del supervisor.
Construcciones Llamas Gil
Se trata de cuatro operaciones por 8,9 millones de euros para dos promociones inmobiliarias. El perito extrae similares conclusiones y constata, como en el anterior, que la compañía no reservó un porcentaje del préstamos para su subrogación por parte de los compradores de viviendas. El informe constata el desconocimiento actual de la situación de estos préstamos.
El consejo de Ceiss aprobó una refinanciación con esta sociedad que no llegó a formalizarse.
Caja Duero concedió a esta sociedad una cuenta de crédito por 150.000 euros y dos líneas de avales por 150.000 y 125.000, en contra del criterio de los analistas de riesgos.
Sotobán S.L.
Santos Llamas logró la refinanciación de trece operaciones de esta sociedad para diversas promociones leonesas en La Lastra, Villamoros y Villaquilambre por 28 millones. Las conclusiones son similares: reclasificación indebida como normales cuando son operaciones de dudoso cobro, si bien en algunas no han detectado anomalías.
En el caso de Caja Duero, ocurre algo similar. Un préstamos personal a Llamas por 600.000 euros «destinado a pagar cuotas pendientes» se le concedió a Sotobán «sin pagar intereses y sin aportar garantías eficaces». «Debería haber sido clasificado contablemente en mora» y no se hizo, según el perito, lo que implica un perjuicio para Caja Duero, porque deja de pagar intereses y no reduce en un 10% el importe de la deuda como establecían las propias normas de la Caja.
En otras operaciones, bien no se detectan irregularidades, bien se reclasificaron indebidamente de morosas a normales, lo que supone incumplir la normativa bancaria.
Soluciones inmobiliarias
El perito analiza una operación hipotecaria de financiación de suelo en Azadinos (León) por 15,2 millones. El informe precisa que nunca tuvo que aceptarse la refinanciación y por lo tanto Llamas tuvo que pagar los intereses de carencia. Advierte el analista del Banco de España que no se tuvo que dar el 97% de la tasación de Tinsa, sino el 60% como máximo, tal y como marcaba la política de la entidad.