La revisión del IBI llegará en 2017 a 46 municipios de la provincia
Los cambios en el Impuesto de Bienes Inmuebles afectarán a 739 localidades de Castilla y León
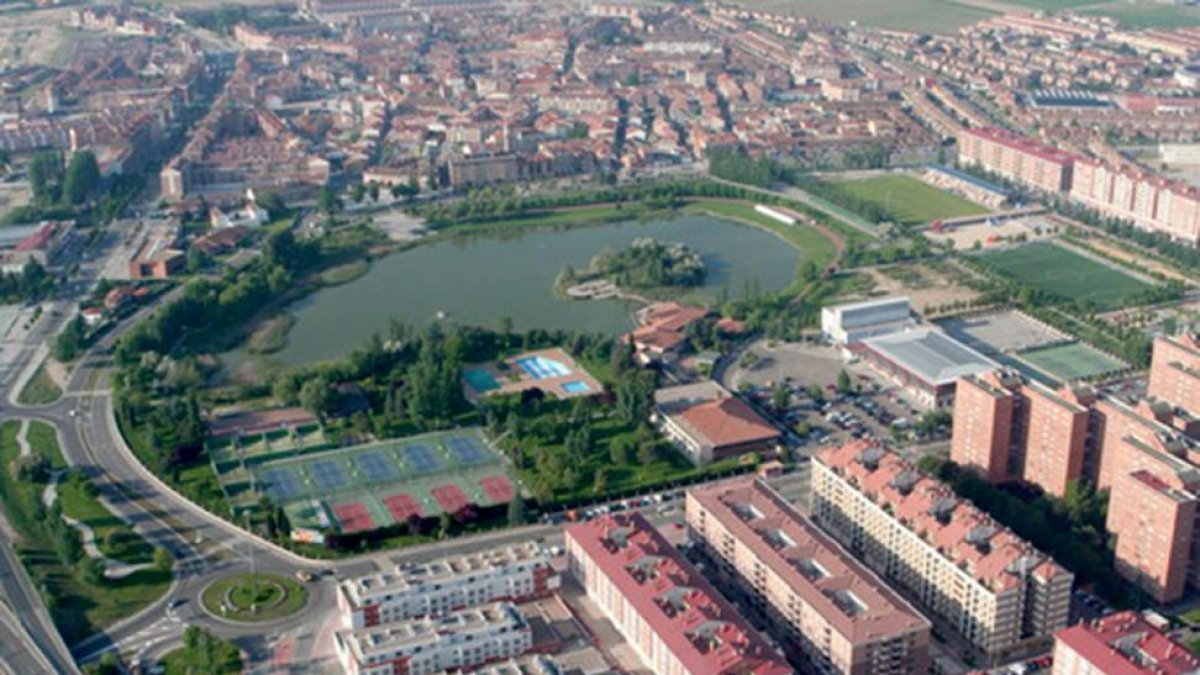
Vista aérea de Laguna de Duero, uno de los municipios vallisoletanos en los que se revisará el IBI.-AYTO. LAGUNA
El 2017 llegará con una subida de impuestos bajo el brazo. El impuesto de sociedades, el tabaco, el alcohol, las bebidas azucaradas... y a partir del 1 de enero también el Impuesto sobre Bienes Inmuebles (IBI). Los propietarios de pisos, garajes, locales comerciales... de 739 municipios de Castilla y León verán como irremediablemente Hacienda eleva el valor catastral de su propiedad.
En la provincia de Valladolid, serán 46 las localidades en las que desde enero de 2017 el recibo de la antigua contribución experimentará algún cambio. Así notarán los habitantes de Laguna de Duero, Tudela de Duero, Zaratán, Cabezón de Pisuerga, Portillo, Matapozuelos, Renedo de Esgueva...
En el conjunto de Castilla y León, uno de cada tres municipios (el 33% de los 2.248 existentes en la Comunidad) tendrán que hacer frente a una factura del IBI, en principio, más abultada cuando les llegue el recibo de su ayuntamiento.
El Gobierno aprueba habitualmente los coeficientes de revalorización catastral de los inmuebles de un mismo municipio en los presupuestos generales del Estado de cada año. Al no haber podido aprobar las cuentas para 2017, el Gobierno ha decidido incluir esa revalorización en el Real Decreto-Ley, aprobado el pasado viernes por el Consejo de Ministros, por el que se adoptan medidas en el ámbito tributario dirigidas a la consolidación de las finanzas públicas y otras medidas urgentes en materia social.
Esta medida, tal y como explica el Ejecutivo en la referencia del Consejo de Ministros, «tiene una repercusión inmediata en el Impuesto sobre Bienes Inmuebles ya que dicho impuesto se devenga el 1 de enero de cada año natural». Por el momento se desconoce en cuánto se incrementará el IBI en cada localidad, dependerá de los coeficientes de revalorización catastral de los inmuebles urbanos que el Ejecutivo decidirá fijar en los Presupuestos de 2017
Lo que sí se sabe es que afectará a 2.452 municipios de toda España. De todos ellos, el 30% se ubica en la Comunidad.
En la relación de los municipios que aparece recogido en el Boletín Oficial del Estado donde se actualizarán los valores catastrales aparece una única capital de provincia castellana y leonesa: Ávila.
El mayor volumen de municipios castellanos y leoneses donde se revisará ese valor se concentra en la provincia burgalesa. Hasta 178 localidades en total, entre las que figura el Condado de Treviño, Medina de Pomar, Pradoluengo, Covarrubias o Ibeas de Juarro.
Le sigue Ávila, con 131. Además de la capital, los municipios afectados por esta revisión incluyen Arenas de San Pedro, Adanero, Cebreros, El Barco de Ávila, El Tiemblo, Lanzahita y Piedrahita.
A continuación, figura por volumen de municipios que asistirán a una adecuación del IBI la provincia de Segovia. 100 municipios exactamente. Cuéllar, Riaza, Riofrío, Palazuelos de Eresma.... son algunos de los que aparecen en el listado publicado en el BOE.
Ciudad Rodrigo, Gomecello... forman parte de los 72 localidades salmantinas que se encontrarán a partir del 1 de enero con un IBI revisado. Lo mismo sucede con 67 de León. En la lista aparecen Ponferrada, La Bañeza, Sahagún o La Robla.
En Zamora se revisará el IBI en 53 municipios. Fermoselle, Fuentesaúco, Morales del Vino o Lubián salen en ese listado. De la misma forma que aparecen 48 localidades de Soria. Algunas como Ágreda, Burgo de Osma, Medinaceli, Molinos de Duero.
El último lugar lo ocupa Palencia. Allí 44 localidades, entre ellas Aguilar de Campoo, Alar del Rey, Villarramiel, Barruelo de Santullán, Meneses de Campos, estrenarán el año con una revisión del IBI.
Todos estos municipios han reclamado al Gobierno una actualización de su valor catrastal. Esta petición sólo se puede realizar si cumple tres requisitos, según figura en el BOE.
Así, ha debido pasar, al menos, cinco años desde la última actualización castastral. Es decir, requiere que que el año de entrada en vigor de los anteriores valores fuera anterior a 2012. Además, ha tenido que solicitar la actualización del catastro a la Dirección General del Catastro antes del 31 de mayo. Y, por último, haber justificado «diferencias sustanciales entre los valores de mercado y los que sirvieron de base para la determinación de los valores catastrales vigentes».