Condenan al Popular a devolver a jubilados su dinero en bonos convertibles en acciones
La Audiencia de Zamora certifica que se trataba de un producto «arriesgado» para el que no les dio la información adecuada /Obliga al banco a reintegrar los 25.000 E más intereses y pagar las costas
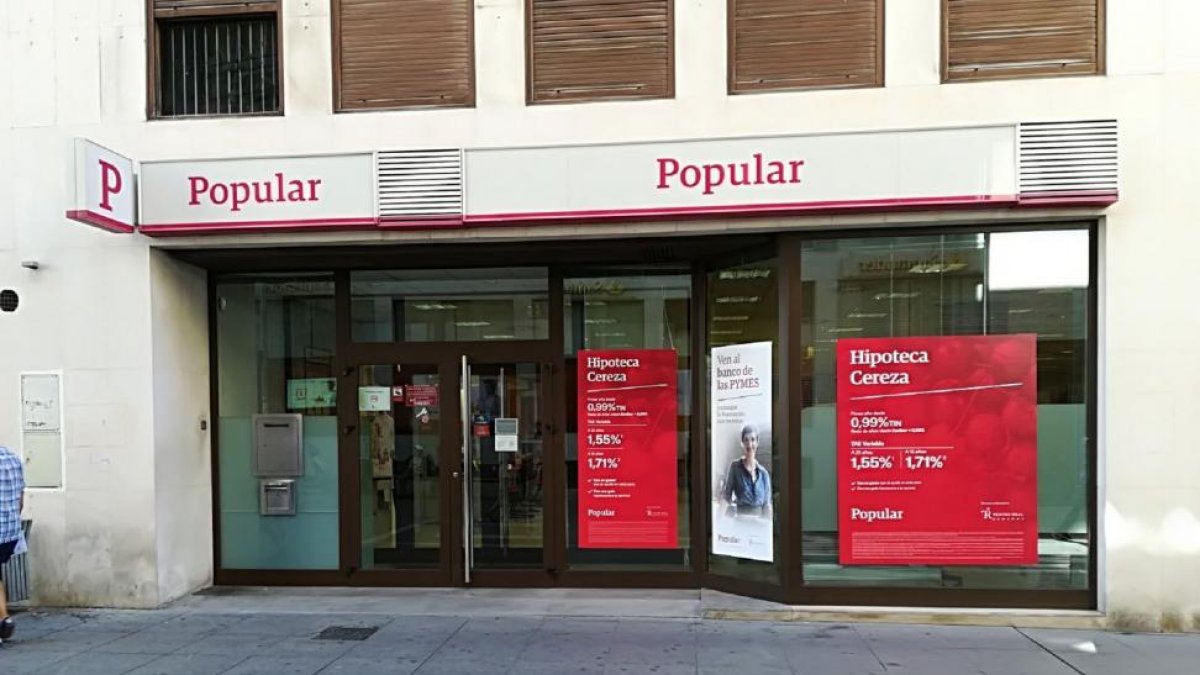
Imagen exterior de la sucursal del Banco Popular de Zamora que concertó los bonos.-E. M.
Primera condena por productos complejos de una Audiencia provincial al Banco Popular tras ser engullido por el Santander. La Audiencia de Zamora ha condenado a la entidad financiera a devolver a un matrimonio de jubilados su inversión de 25.000 euros en bonos subordinados convertibles en acciones suscritos en 2012 y transformados en títulos del banco en 2015.
Los magistrados dan por buena la sentencia del Juzgado de Primera Instancia nº 6 de Zamora y desmontan cada una de las alegaciones del antiguo Banco de Castilla, filial del Popular, cuyo cliente era un «jubilado, sin estudios y ahorrador minorista que no estaba capacitado para suscribir productos financieros complejos» y que mantenía «plena confianza en la entidad bancaria».
La Audiencia constata que el cliente y su cónyuge no recibieron la adecuada información especializada del Banco Popular, considera que no se les hicieron los test legales y convenientes para estos productos de alto riesgo, rechaza que el plazo de la demanda hubiera caducado y declara nulos los contratos.
El Banco Popular intentó sin éxito que los jueces declararan nula la demanda y certificaran la «caducidad» de la acción» al advertir de que en marzo de 2010 remitieron a su clientes información fiscal que demostraba la reducción del valor de los bonos debido a la bajada de la cotización. Sin embargo, los magistrados interpretan que la fecha adecuada no es la de los contratos sino la del momento en el que «el cliente haya podido tener conocimiento de dicho error o dolo»; sobre todo, en las relaciones «complejas» derivadas de estos contratos bancarios.
«El día inicial del plazo de ejercicio de la acción será, por tanto, el de la suspensión de las liquidaciones de beneficios o de devengo de intereses». «Si la conversión se hizo en fecha de 28 de marzo de 2012 y la demanda sobre la acción de anulabilidad se presentó el 4 de febrero de 2016, no había caducado la acción», precisa la sentencia publicada la semana pasada, advirtiendo que fue aquel día de marzo de 2012 cuando los clientes «pudieron tener conocimiento cabal de los riesgos del producto adquirido».
El Popular sostuvo sin éxito que había suministrado a los dos jubilados información sobre la naturaleza y riesgos de los bonos convertibles en acciones. Alega que les dieron «información escrita, firmando los clientes los documentos de suscripción», además de entregarles las órdenes de suscripción de 2009 y 2012. El juez de Zamora lo ve de forma distinta. Sostiene que la información que se les facilitó es para productos de menor envergadura que el de las acciones, ya que «su inversión conlleva el riesgo de pérdidas en función de la fluctuación de tales acciones». Al respecto, la sentencia es contundente cuando afirma que la falta de información se deriva de que al cliente le faltó «conocimiento suficiente sobre el producto contratado», al tiempo que esos riesgos asociados «vician el consentimiento» dado en la firma del contrato.
«El cliente debe ser informado por el banco, antes de la perfección del contrato, de los riesgos que comporta la operación especulativa». Ya paro eso, «no basta con que la información sea imparcial, clara y no engañosa», sino que deberá incluir «de manera comprensible información adecuada sobre los instrumentos financieros y las estrategias de inversión», así como «advertencias sobre los riesgos asociados a tales instrumentos o estrategias».
El Banco Popular también intentó demostrar que los inversores tenían experiencia en productos financieros complejos y no tenía fundamento afirmar su falta de idoneidad y formación para avalar la nulidad de la compra. Justificaba este extremo en que «tenía conocimientos financieros» y había realizado inversiones de riesgos, como «acciones, ampliaciones de capital, participaciones preferentes, fondos de inversión», entre otros. El magistrado cuestiona este extremo y demuestra que «la entidad bancaria no formalizó ni el test de conveniencia ni el de idoneidad a uno de los cónyuges contratantes». Y en el caso del otro, «sólo formalizó el test de conveniencia con una conclusión basada sobre productos financieros no similares» a los bonos convertibles en acciones.
Esta carencia legal, lleva al ponente de la sentencia a advertir que «tal omisión y defectuosa realización» por el Popular conlleva que este banco «no pudo obtener una idea de la experiencia y conocimientos financieros» del clientes para saber «la información que tiene que proporcionarse» y, en su caso, aconsejar este producto de alto riesgo.
El fallo judicial considera probado que tanto los documentos de suscripción de los bonos y obligaciones subordinadas como el resumen de condiciones de emisión no contienen la información adecuada. Incluso el de condiciones generales sólo está firmado por uno de los cónyuges.
Para el abogado de los jubilados, Antonio del Castillo, «la sentencia anula la suscripción de bonos del Popular». Por tanto, añade el letrado de la Plataforma ‘Stop Cláusula Suelo’, «todos los que suscribieron este producto pueden recuperar la inversión al ser un producto con riesgo no apto para ahorradores».