Castilla y León es la séptima con mejor fiscalidad para invertir y crear empleo
Es la quinta mejor en relación con el IRPF y de Patrimonio, pero la última en Sucesiones
-
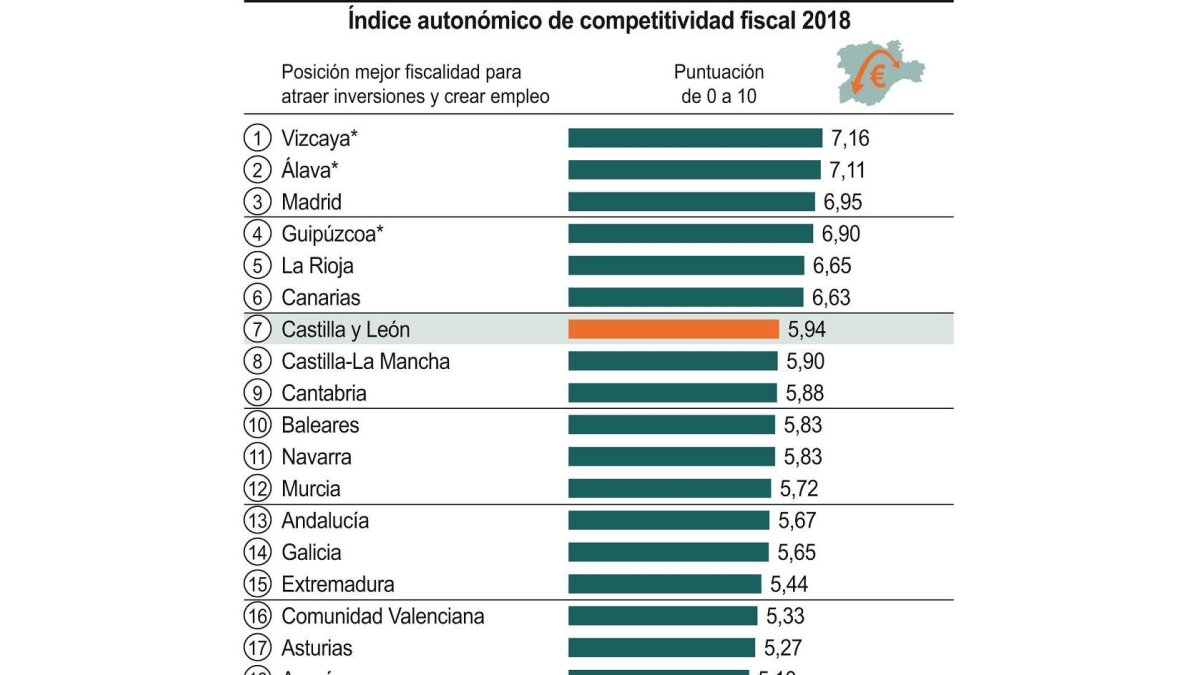
Castilla y León es actualmente la séptima comunidad con la fiscalidad más interesante para atraer inversiones y crear empleo, según el Índice Autonómico de Competitividad Fiscal (IACF), correspondiente a 2018, que elabora la Unión de Contribuyentes (UC) y que clasifica a todas las autonomías por su capacidad de competir en esta materia para retener y ser polo atractivo de empresas y profesionales, generando por tanto actividad económica y empleo.
En este sentido, Castilla y León obtiene una puntuación de 5,9 sobre 10 y recupera dos posiciones en relación a 2017, gracias a unas centésimas mejor que un año atrás. Este incremento de ranking, señaló el informe, está justificado también en parte por la bajada de la competitividad fiscal de la vecina Cantabria.
El índice, apoyado por la Fundación para el Avance de la Libertad y por la estadounidense Tax Foundation (que elabora un ranking similar para los cincuenta estados de su país), tiene en cuenta los tramos autonómicos de los grandes impuestos, los tributos cedidos a las comunidades, la especificidad canaria y la de los regímenes forales y los impuestos adicionales establecidos por cada comunidad.
En el informe destaca una ligera contracción de la competencia fiscal entre comunidades, que el año pasado era de 2,38 puntos sobre diez (entre el territorio más y menos competitivo) y ahora es de 2,23 puntos. Por otro lado, el índice continúa claramente liderado por Euskadi y Madrid, que ocupan las cuatro primeras posiciones (las provincias vascas se miden de forma separada al contar cada una de ellas con administración fiscal propia). Igual que el año pasado, Vizcaya encabeza el IACF 2018, seguida de Álava, Madrid y Guipúzcoa. En quinto lugar irrumpe La Rioja, que desplaza un puesto a Canarias, que queda ahora sexta a pesar de las particularidades fiscales del archipiélago.
Las comunidades que más bajan son Asturias y Navarra. El Principado cae cuatro puestos, antepenúltimo. Y la foral, a pesar de disponer de concierto económico, pasa del séptimo al décimo puesto. La mejora más pronunciada es la de Extremadura, que sube más de 0,7 puntos sobre diez y pasa de ser la última al decimoquinto puesto en 2018.
El último, precisamente, lo ocupa Cataluña, penúltima en 2018. Pese a subir unas décimas, es la única que aún queda por debajo del aprobado. Ello se debe sobre todo a la persistencia de un número muy elevado de impuestos autonómicos adicionales a los cedidos por la Administración central, que triplican la media de tributos propios de las demás comunidades.
Así, si se analiza cada uno de los tributos, se observa que Castilla y León es la quinta mejor posicionada , con 6,72 puntos, para ser un polo de atracción cuando se tiene en cuenta el Impuesto de la Renta (IRPF), mismo puesto que ya ocupó en 2017. Las tres diputaciones del País Vasco, a pesar de no tener una deducción específica por familia numerosa, ofrecen la mejor reducción para las de más tres hijos a cargo.
A continuación les siguen Castilla y León, que sube tres puestos, del séptimo al cuarto, en este subíndice, Asturias, Galicia y Valencia. La mejor puntuación en el Índice del Impuesto sobre el Patrimonio es la que obtienen Madrid y La Rioja por las bonificaciones que aplican sobre la cuota íntegra del impuesto. La tercera y cuarta posición son para Vizcaya y Álava, seguidas por varias comunidades autónomas de régimen común que han dejado el impuesto prácticamente igual a la norma estatal, entre ellas Castilla y León.
En el Índice del Impuesto sobre Sucesiones la primera posición la ocupa Andalucía con una puntuación de 10, seguida por Canarias, Madrid, Extremadura y Murcia. Los andaluces, extremeños y murcianos son los que se beneficiarán de las reformas implementadas por sus respectivos gobiernos autonómicos, ya que sus comunidades han subido dieciocho, trece y nueve puestos respectivamente en el ranking de sucesiones.
En la cola del ranking de sucesiones se sitúa Aragón con la peor puntuación (1,18) y la mayor cuota líquida. En segunda y tercera posición por abajo están Asturias y Castilla y León con 1,50 y 3,04 puntos, respectivamente. A pesar de las reformas introducidas, Aragón y Castilla y León pierden un puesto en el ranking relativo ya que las demás comunidades han implementado reformas más contundentes. En el caso de los Actos Jurídicos Documentados únicamente se analiza un aspecto, el tipo impositivo general.
Actualmente, el más bajo para documentos notariales en territorio común es el 0,75% que se aplica en Canarias y en Madrid (en Navarra y en el País Vasco es el 0,5%). En cambio, en diez comunidades, entre las que se encuentra Castilla y León, se aplica el más elevado del 1,5%.