ENTREVISTA A EDUARDO BAAMONDE - PRESIDENTE DE CAJAMAR
«El reto agroalimentario es crecer fuera de Europa con innovación»
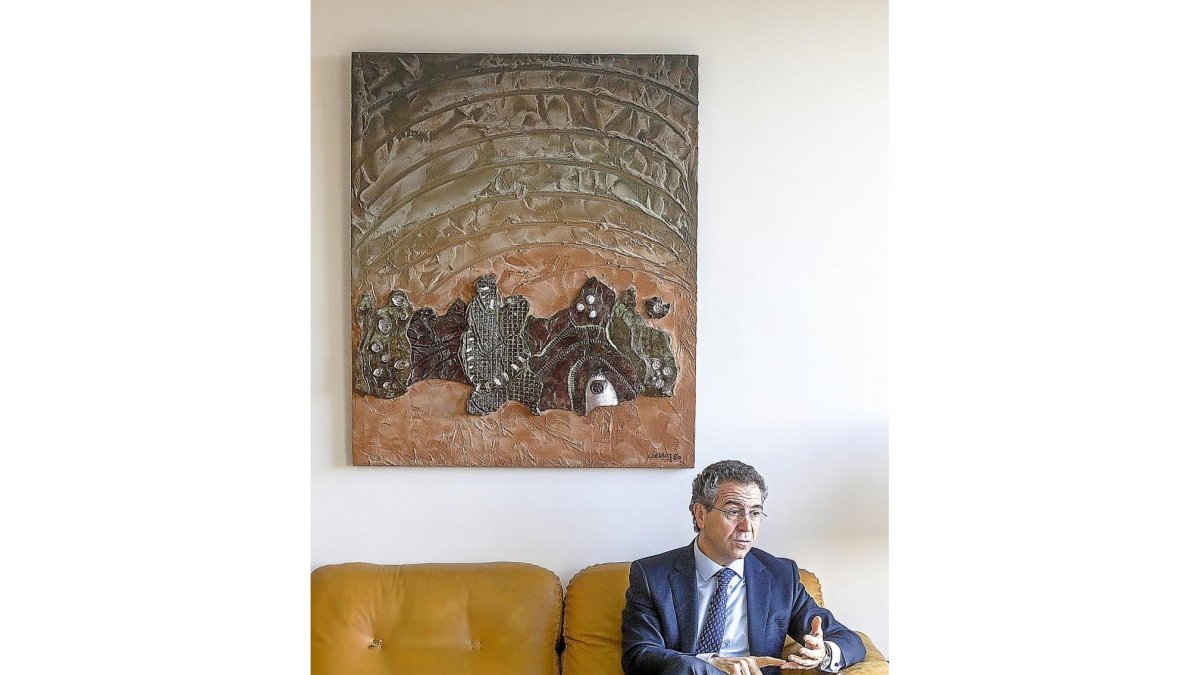
Eduardo Baamonde en la sede de Cajamar en Valladolid.-PABLO REQUEJO (PHOTOGENIC)
Pregunta .- ¿Cuál es la visión que tiene Cajamar del sector agroalimentario?
Respuesta .- Es un sector dinámico, con unas oportunidades extraordinarias de crecimiento que están ligadas a la internacionalización, no a la UE sino a terceros países. La población crece y el poder adquisitivo de los países emergentes está siendo mayor. El sector agroalimentario europeo es muy potente; no tanto por costes, sino por valor añadido. Estas poblaciones de países emergentes en Asia, en América del Sur y en América del Norte están importando cada día más productos con mayor valor añadido de la Unión Europea y España es un referente dentro de la UE. La internacionalización va a ser la clave del éxito y del desarrollo del sector agroalimentario. Ahí es donde estamos poniendo el énfasis. Hay que decir que no vamos a competir en materias primas o en costes, vamos a competir en valor añadido. Y eso necesariamente lo tenemos que hacer con innovación, de productos, de procesos y de estrategias.
P .- Más del 95% de las industrias agroalimentarias son pymes o micropymes. ¿Cómo puede ayudar Cajamar a estas pequeñas industrias familiares a salir y crecer fuera?
R .- Lo que nos ha distinguido en nuestra historia es que Cajamar no se dedica sólo a dar créditos, sino que se implica en el desarrollo empresarial desde el origen de la compañía. Lo que me estoy encontrando en toda España visitando a los clientes es el reconocimiento de ese factor diferencial. Tenemos dos centros de experimentación, Paiporta en Valencia y Las Palmerillas en Almería, y convenios con universidades, un programa formativo de excelencia orientado a los consejos de administración de las empresas agroalimentarias donde se les da formación para la gestión, económica y para el liderazgo. Para los directivos y para los dueños, donde se les indica dónde están las oportunidades y dónde las debilidades. Y un departamento de publicaciones con más de 600 títulos de interés para el sector. Intentamos que de las demandas y necesidades de nuestros clientes sean instrumentos que permitan mejorar el conocimiento de la situación, incorporar la innovación dentro de las empresas y mejorar la gestión estratégica. La decisión les corresponde a ellos, pero nosotros ponemos todos los instrumentos que financiamos con nuestros recursos propios para que estén en condiciones de tomar las mejores decisiones. Incluso que se adapten la investigación y la innovación a sus necesidades. Ése es uno de los déficits que tenemos en este país. Muchas veces la investigación va por un lado y las necesidades de las empresas van por otro. Eso nos está convirtiendo en una entidad diferente.
P .- Hubo un momento en el que se intentó hacer ver que las rurales estaban igual de contaminadas que las cajas de ahorro. Sin embargo, las cooperativas de crédito han demostrado una salud envidiable en la crisis. ¿Cómo valora esta diferencia?
R .- Lo primero, la proximidad con las empresas y con los clientes. Esa proximidad nos ha permitido no alejarnos del sector agroalimentario. No ha habido una exposición excesiva al ladrillo, hemos estado más con la economía productiva que con la más especulativa. Hemos sido dueños de nuestras propias decisiones. Las decisiones que se han tomado en las cajas rurales y en particular en la nuestra han tenido que ver más con la visión del negocio y no tanto con unas orientaciones políticas, que es lo que ha podido afectar a las cajas de ahorro. Hemos sido protagonistas de nuestro propio destino, hemos orientado todo nuestro trabajo a la economía productiva y hemos estado muy cerca de nuestros clientes; de tal forma, que han seguido confiando en nosotros en los momentos más duros de la crisis. Y también una gran confianza nuestra en los clientes en los momentos en que el crédito era más complicado. Ese ha sido un elemento diferencial muy grande. Esto no es mérito mío, sino de mis antecesores. La consigna era que no le falte crédito al que lo necesita. Esa complicidad ha sido la clave del éxito en los momento más duros de la crisis.
P .- ¿La crisis ha mermado el compromiso social de la entidad?
R .- Nosotros hemos sido especialmente sensibles con los problemas de los clientes; en el trato particular, uno a uno. Éramos conscientes de que la crisis les afectaba de lleno, mucha gente se quedó sin trabajo, pequeños negocios abocados al cierre. Identificamos qué mecanismo había que poner en marcha para reestructurar la deuda. Siempre buscamos garantizar la solvencia, recuperando los créditos; pero también la negociación que nos permitiera cumplir con nuestros principios y nuestra sensibilidad social. Somos un banco que tiene una cooperativa de crédito, muchos de nuestros clientes son nuestros propietarios. Y eso nos ha permitido ganar cuota de mercado en estos años, en zonas con más implantación y en zonas con menos. Eso prueba que hemos buscado soluciones en cada caso para aminorar los efectos de la crisis.