‘Escalan’ las renuncias a herencias
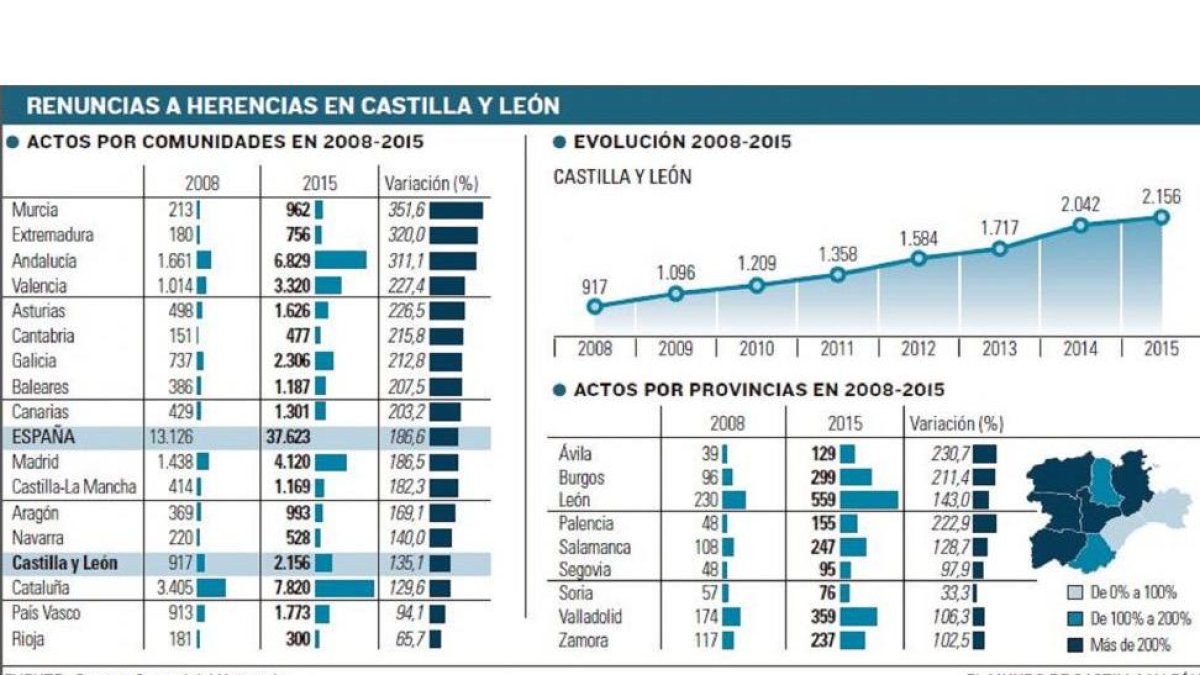
Los desistimientos se han incrementado en la Comunidad un 135% desde 2008 / Aunque es la quinta autonomía con menor aumento, el año pasado batió el récord, con 2.156 rechazos
-EL MUNDO DE CASTILLA Y LEÓN
Una herencia, en teoría algo bueno, puede ser una ‘lotería’ pero también puede suponer una losa insoportable. Ser heredero en época de crisis se ha convertido en muchos casos en una trampa envenenada. Hasta el punto de que el número de castellanos y leoneses que opta por ser pragmático y renunciar a ese patrimonio, por el que, quizás llevaba años soñando, se ha disparado.
Desde 2008 hasta 2015, el volumen de rechazos a herencias en Castilla y León ha aumentado un 135%, lo que supone multiplicar por 2,3 los casos registrados desde que arrancara la crisis. Pasaron de los 917 desistimientos en 2008 a los 2.156 con que concluyó el pasado año, siendo 2009 y 2014 los periodos que concentraron los mayores incrementos.
La cifra de renuncias alcanzada en 2015, la más alta en términos absolutos de la década, continúa su escalada, según los datos del Consejo General del Notariado. Tras un primer trimestre de este año donde las renuncias cayeron por primera vez (un 5%), el segundo trimestre del año ha retornado a la senda del crecimiento, aunque, eso sí, algo más moderado. De abril a junio de este año, las renuncias aumentaron un 8,33%, hasta las 546, en relación al mismo periodo del año anterior.
Aún así, Castilla y León se agarra a la «tradición», y sus herederos se lo piensan más a la hora de desentenderse de la herencia. Y es que los crecimientos año tras año en la Comunidad son muy inferiores a los registrados en la media de España. En los últimos siete años, las renuncias en el país prácticamente se triplicaron, de los 13.126 desistimientos en 2008 a los 37.623 del pasado año. Castilla y León es la cuarta autonomía en la que menos subidas se registraron, sólo superada por la Rioja, País Vasco y Cataluña.
Tres provincias castellanas y leonesas superan, con creces, esa media de crecimiento anual: Ávila, Palencia y Burgos rebasan el 200%. En el extremo contrario, Soria, donde tan sólo se elevaron un 33% los rechazos.
En cualquier caso, ¿qué hay detrás de que un heredero renuncie al legado familiar? Las razones tienen tintes económicos, en la medida en que son un indicador muy sensible que refleja el estado económico de un país.
Las renuncias escapan a las deudas, a los impuestos y a la falta de liquidez. Son las deudas de los fallecidos, ya sea en forma de préstamos hipotecarios o de avales firmados, lo que llevan a un hijo a rehusar del patrimonio de su padre.
En el caso de otros familiares, que no sean padres, hijos o cónyuges, «lo marca el impuesto de sucesiones y donaciones». Y es que, tal y como explica la decana del Colegio Notarial de Castilla y León, Teresa de la Fuente, sólo en el caso de padres a hijos existen bonificaciones fiscales en el impuesto de sucesiones y donaciones. Están exentos de pagar ese tributo hasta una herencia de 250.000 euros (antes del 1 de julio era de 175.000 euros). No ocurre así cuando las herencias llegan a otros familiares y amigos. En este caso, «el impuesto que hay que pagar ante Hacienda se dispara, ya que no se aplica el nuevo tramo autonómico de exención.
Para De la Fuente, una explicación del menor incremento de las renuncias en la Comunidad, en la comparativa nacional, puede estar en la fuerte «tradición» de los castellanos y leones, pero también a la existencia de inferiores deudas en el patrimonio del fallecido, en parte por una «menor actividad económica». A eso se une, como recuerda, la existencia de bonificaciones fiscales en el impuesto de sucesiones y donaciones «más elevadas» que en otras autonomías.
Es previsible, a juicio de la decana, que si continúa estable la recuperación económica en Castilla y León la cifra de desistimientos descienda, una vez que se rebaje las deudas y la tasa de morosidad. También lo hará en el caso de que «se reduzcan los criterios impositivos» y cuando la figura denominada ‘a beneficio de inventario’ comience a ser más utilizada. Esta fórmula posibilita que el heredero sólo responda de las deudas y demás cargas con lo que herede, y nunca con su propio patrimonio.